以受讓應(yīng)收賬款的方式提供貿(mào)易融資,是當(dāng)前供應(yīng)鏈金融體系中應(yīng)用最廣泛、法律基礎(chǔ)最扎實的業(yè)務(wù)模式之一。其實質(zhì)是融資方(保理商或銀行)通過購買企業(yè)因真實貿(mào)易產(chǎn)生的應(yīng)收賬款,向企業(yè)提供資金融通,同時承擔(dān)或管理相應(yīng)的信用風(fēng)險與收款義務(wù)。該模式在上游供應(yīng)商與下游采購方之間架起資金橋梁,有效緩解了中小企業(yè)因賬期錯配產(chǎn)生的流動性壓力。
一、法律定性:保理合同下的債權(quán)轉(zhuǎn)讓
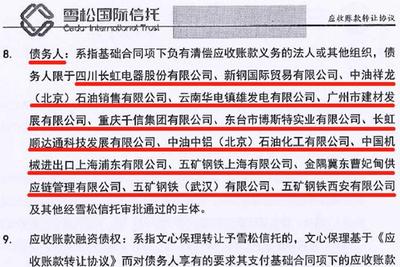
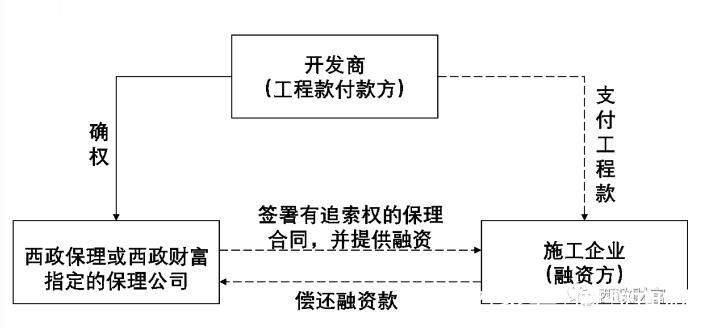
根據(jù)《中華人民共和國民法典》第七百六十一條,保理合同是應(yīng)收賬款債權(quán)人將現(xiàn)有的或者將有的應(yīng)收賬款轉(zhuǎn)讓給保理人,保理人提供資金融通、賬戶管理、應(yīng)收賬款催收、壞賬擔(dān)保等至少一項服務(wù)的合同。以受讓應(yīng)收賬款方式提供貿(mào)易融資,在法律上通常構(gòu)成“有追索權(quán)保理”或“無追索權(quán)保理”——前者保理商保留對融資人的追索權(quán),后者則買斷應(yīng)收賬款并承擔(dān)買方信用風(fēng)險。無論何種形式,其核心法律動作均為應(yīng)收賬款的債權(quán)轉(zhuǎn)讓,因而須遵循債權(quán)轉(zhuǎn)讓的一般規(guī)則,包括通知債務(wù)人、不得從權(quán)利與主權(quán)利分離轉(zhuǎn)讓等要求。
二、業(yè)務(wù)模式與交易結(jié)構(gòu)
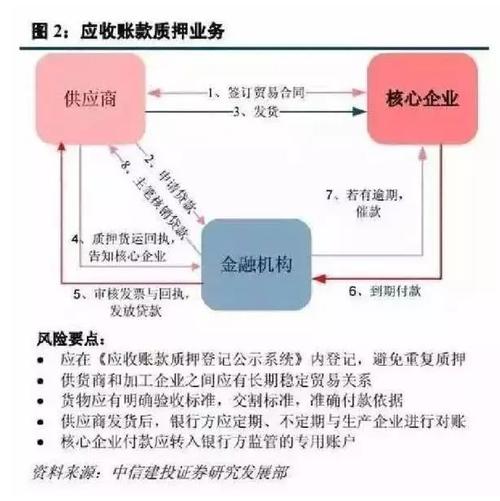
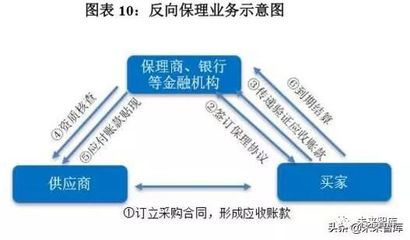
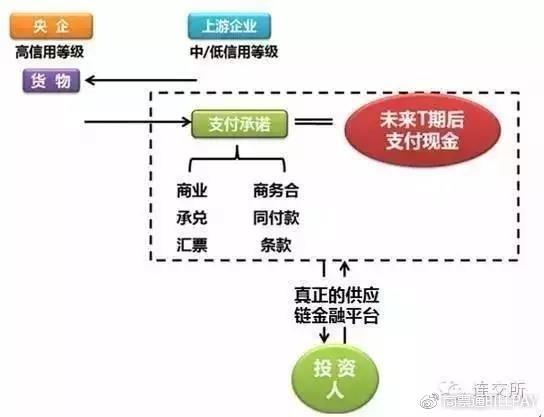
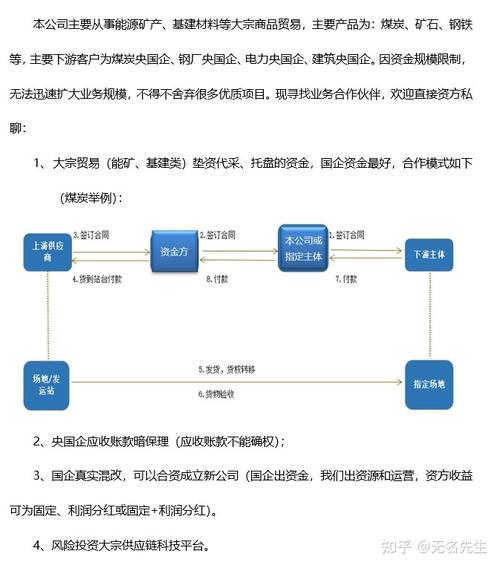
典型的結(jié)構(gòu)中,賣方(融資申請人)將其對買方享有的應(yīng)收賬款轉(zhuǎn)讓給保理商,保理商依據(jù)應(yīng)收賬款金額、賬期和買方資信,按一定比例(通常為70%-90%)向賣方支付融資款。應(yīng)收賬款到期后,若買方按期付款,保理商收款后與賣方清算;若買方逾期或拒付,則視保理類型決定是否向賣方追索。為控制風(fēng)險,保理商往往要求賣方提供買方確認(rèn)的《應(yīng)收賬款轉(zhuǎn)讓確認(rèn)函》,并在中國人民銀行征信中心動產(chǎn)融資統(tǒng)一登記公示系統(tǒng)辦理應(yīng)收賬款轉(zhuǎn)讓登記。近期市場實踐中,電子債權(quán)憑證(如“云信”“中企云鏈”等)的流轉(zhuǎn)也大量運用了應(yīng)收賬款轉(zhuǎn)讓邏輯,本質(zhì)是將應(yīng)收賬款標(biāo)準(zhǔn)化為可拆分、可流轉(zhuǎn)的電子憑證。
三、主要風(fēng)險與合規(guī)要點
盡管法律基礎(chǔ)清晰,該業(yè)務(wù)在實踐中仍面臨數(shù)個風(fēng)險節(jié)點。其一,貿(mào)易背景真實性問題。虛假交易、虛開增值稅發(fā)票或重復(fù)融資是最大隱患,保理商需核驗合同、發(fā)票、物流單據(jù)與歷史交易流水。其二,債權(quán)轉(zhuǎn)讓通知的效力。未盡通知義務(wù)雖然不影響轉(zhuǎn)讓本身效力,但可能導(dǎo)致對債務(wù)人不發(fā)生效力,影響到期收款。其三,應(yīng)收賬款重復(fù)轉(zhuǎn)讓風(fēng)險。若無登記公示,同一筆賬款可能被轉(zhuǎn)讓給多個保理商。其四,合規(guī)要點還應(yīng)關(guān)注《商業(yè)銀行保理業(yè)務(wù)管理辦法》《關(guān)于加強商業(yè)保理企業(yè)監(jiān)督管理的通知》等監(jiān)管規(guī)則對業(yè)務(wù)集中度、杠桿倍數(shù)和準(zhǔn)備金的要求。
四、實踐價值與發(fā)展趨勢
對于擁有穩(wěn)定下游客戶的供應(yīng)商而言,該方式無需等待房產(chǎn)抵押或主體授信即可獲得資金,是“主體信用”向“交易信用”轉(zhuǎn)換的典型體現(xiàn)。對于保理商而言,大宗、高頻、可核驗的應(yīng)收賬款構(gòu)成了可證券化的優(yōu)質(zhì)資產(chǎn)。當(dāng)前監(jiān)管導(dǎo)向鼓勵供應(yīng)鏈金融在真實交易場景中規(guī)范發(fā)展,同時壓降“空轉(zhuǎn)套利”式的虛假保理。隨著動產(chǎn)和權(quán)利擔(dān)保統(tǒng)一登記制度的完善、電子債權(quán)憑證的進一步規(guī)范以及司法裁判規(guī)則的統(tǒng)一,以受讓應(yīng)收賬款方式開展的貿(mào)易融資將在更加透明、可預(yù)期的法治環(huán)境中發(fā)揮積極作用。