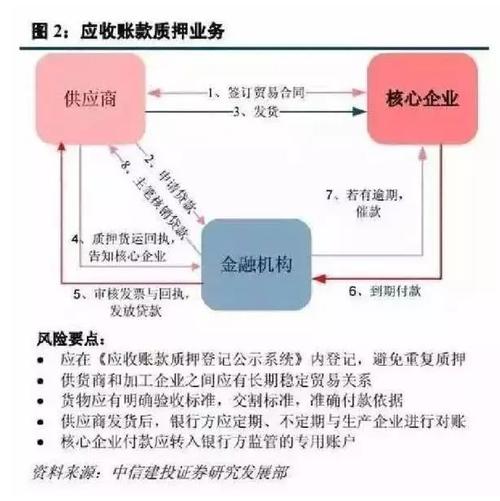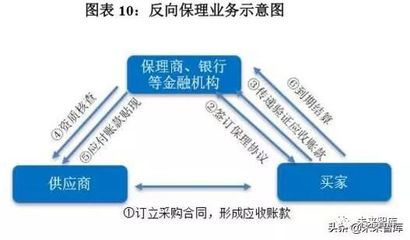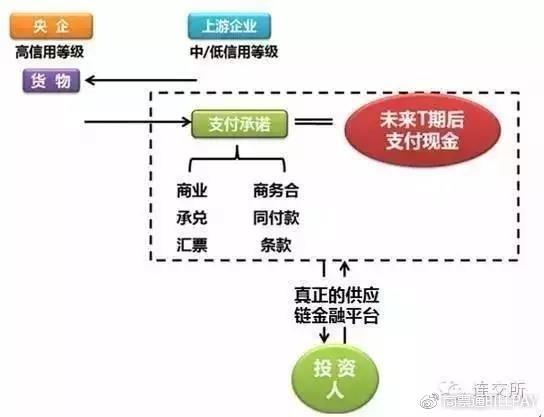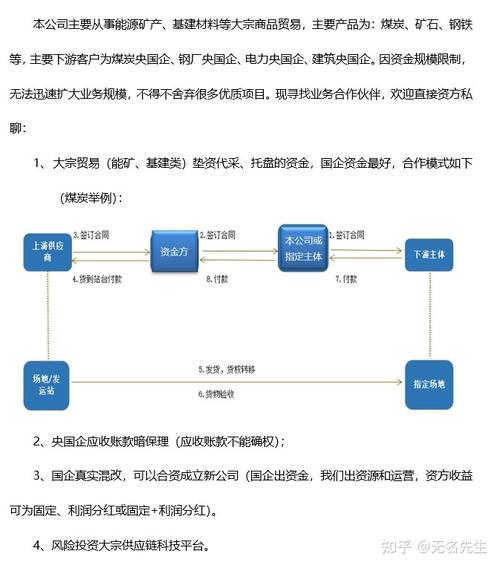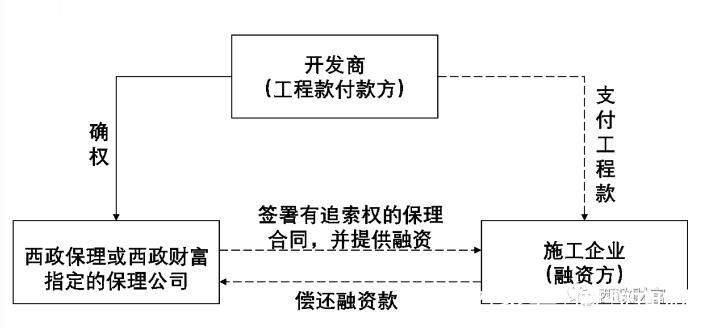
在工程建設與房地產銷售領域,資金回籠慢是長期困擾企業的痛點。設計工程企業常面臨應收賬款賬期長、催收難的問題;而開發商在購房尾款階段也需提前鎖定回款。保理融資,特別是以受讓應收賬款的方式提供貿易融資,為企業提供了一條高效、靈活的融資新路徑。本文將手把手教你設計應收賬款與購房尾款保理融資方案,一學就會,輕松落地。\n\n## 一、什么是保理融資?\n\n保理融資是指企業將應收賬款轉讓給保理商(銀行或商業保理公司),保理商為其提供資金融通、應收賬款管理、催收及壞賬擔保等服務的綜合金融方案。核心在于“受讓應收賬款”——保理商買斷或受托管理企業的應收賬款,從而提前釋放資金。\n\n### 兩類典型場景:\n1. 設計工程應收賬款:設計院、工程公司完成設計或施工后,業主或總包方按進度付款,形成應收賬款。企業可將這些應收賬款轉讓給保理商,快速獲得現金。\n2. 購房尾款:購房者已簽約并支付首付,但銀行按揭貸款尚未發放。開發商可將這些即將到賬的尾款應收賬款轉讓給保理商,加速資金周轉。\n\n## 二、方案設計五步法(一學就會)\n\n記住五個核心步驟:確權→轉讓→融資→管理→回款。\n\n### 第1步:確權——確認應收賬款真實性\n- 核對應收賬款合同、發票、驗收單等憑證。\n- 與債務人(業主或購房者)進行書面確認,確保不存在爭議。\n- 對于設計工程款,需取得業主對進度和金額的蓋章確認;對于購房尾款,需核驗購房合同、首付款憑證及銀行貸款審批函。\n\n### 第2步:轉讓——簽訂保理合同\n- 選擇保理商(銀行、商業保理公司)。\n- 簽訂《應收賬款轉讓合同》,明確轉讓金額、融資比例(通常為70%-90%)、融資期限、利率及費用。\n- 通知債務人應收賬款已轉讓,要求其后續付款至保理商指定賬戶。\n\n### 第3步:融資——獲得資金\n- 保理商審核通過后,按融資比例放款。\n- 例如:設計工程應收賬款1000萬,融資比例80%,企業可提前獲得800萬現金。\n- 購房尾款:若已確認尾款總額5000萬,融資比例75%,開發商可獲3750萬。\n\n### 第4步:管理——保理商負責催收與賬務\n- 保理商對應收賬款進行專業管理、催收。\n- 企業可定期獲取賬款回收情況,減輕財務壓力。\n\n### 第5步:回款——債務人付款,結清融資\n- 債務人(業主/購房者)將款項支付至保理商賬戶。\n- 保理商扣除融資本息及費用后,將余款退還企業。\n- 若為買斷型保理,企業無需回購;若為回購型,則需在約定期限內回購未收回部分。\n\n## 三、設計工程應收賬款保理要點\n\n- 適用對象:設計院、施工企業、裝飾公司等。\n- 關鍵條件:應收賬款需基于真實交易,且業主資信良好。\n- 優勢:不增加負債,改善現金流,加速資金周轉。\n- ...精簡合同附件編號--對于無追索權保理,需關注保理商對債務人資信的評估;有追索權保理則需企業承擔回購義務,適合短期周轉。
- 實操提示:建議先將單筆金額大、業主信譽好的應收賬款做試點,熟悉流程后批量操作。
四、購房尾款保理融資方案設計
- 適用對象:房地產開發企業。
- 關鍵條件:購房者已完成網簽、首付已付、銀行貸款已審批通過但未放款。
- 操作流程:
- 開發商提供購房合同、首付憑證、銀行同貸書。
- 保理商核驗并確權。
- 簽訂保理合同,轉讓尾款應收賬款。
- 保理商放款,開發商提前獲得資金。
- 銀行放款后自動劃轉至保理商賬戶,完成回款。
- 優勢:
- 加速銷售回款,緩解開發資金壓力。
- 降低負債率,優化財務報表。
- 可批量操作,適合樓盤集中交付期。
- 難點:需確保銀行按揭貸款無瑕疵,否則可能影響保理回款。建議選擇與開發商有長期合作的銀行,提高同貸書可信度。
五、風險與防控
保理融資涉及多方風險,簡單掌握以下防控要點即可:
- 貿易真實性風險:通過核驗合同、發票、驗收/網簽記錄,確認交易真實。
- 債務人信用風險:評估業主或銀行的付款能力,必要時要求擔保。
- 操作風險:規范應收賬款轉讓通知,避免重復轉讓。
- 法律風險:應收賬款需可轉讓,且無禁止轉讓條款。
- 資金挪用風險:設立共管賬戶,確保回款專用于融資。
建議在方案設計中引入律師或專業顧問審核,確保合規。
六、案例速覽
案例1:某設計院
完成一項園區規劃項目,應收賬款800萬,賬期180天。通過保理融資獲得640萬(80%比例),提前支付員工工資和采購設備。保理商在150天后收回全部賬款,設計院僅支付融資本息約40萬,節省了自身貸款成本。
及時,余款96天后銀行放款到位,資金得以周轉。全年通過尾款保理融資3億元,節約財務費用超500萬。
七、一句話
保理融資并不神秘——把握**_