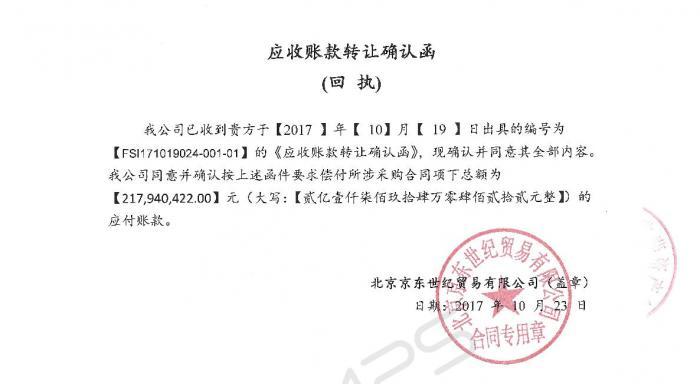
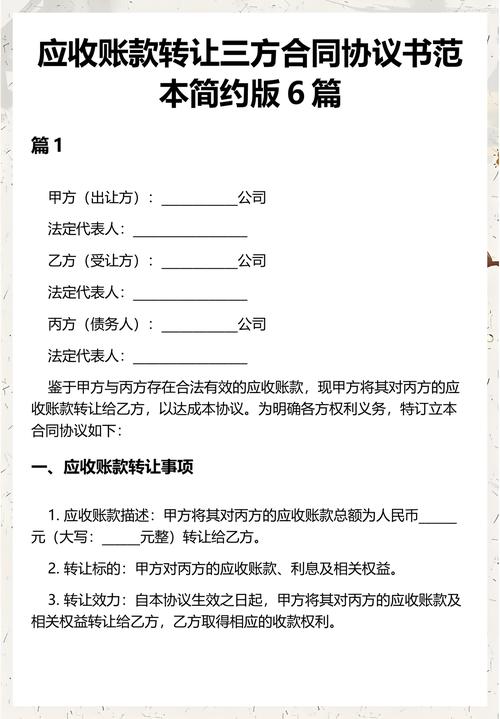
在國際貿易中,出口企業常面臨資金周轉壓力:從備貨、生產到出運、收款,周期動輒數月,若能提前獲得資金支持,便能加速現金流、降低風險。短期貿易融資正是為此而生。了解其常見方式與操作要點,對出口企業至關重要。——洲訊跨境服務\n\n一、常見短期貿易融資方式概覽\n1. 出口押匯:出口商將單據交銀行,銀行審單后墊付部分或全部貨款,待國外收款后扣還。適合信用證項下,流程較簡單。\n2. 出口貼現:銀行或機構對已承兌的遠期票據(如信用證項下匯票)進行貼現,提前支付凈額。常用于遠期信用證。\.\n3. 出口保理:出口商將應收賬款轉讓給保理商,保理商提供融資、催收、壞賬擔保等服務。常適用于賒銷(O/A)方式。\n4. 訂單融資:憑借出口訂單向銀行申請貸款,用于采購原材料、組織生產,以訂單回款為還款來源。\n5. 打包貸款:在信用證背景下,銀行憑信用證向出口商發放用于備貨的短期貸款。\n6. 福費廷:無追索權地買斷遠期信用證或票據,通常金額大、期限長,但費用較高。\n7. 信保融資:借助出口信用保險保單,銀行向出口商提供融資,保險公司承擔部分風險。\n\n以上方式各有適用場景。具體選擇取決于結算方式(信用證、托收、賒銷)、期限、金額、客戶資信及企業自身條件。\n\n二、以受讓應收賬款的方式提供貿易融資——保理與跨境服務實踐\n“以受讓應收賬款的方式提供貿易融資”是出口保理的核心特征。簡言之,出口商將賒銷項下的應收賬款轉讓給保理商(如銀行或商業保理公司),保理商據此提供資金融通,并就后續收款進行管理。\n\n操作流程:\n1. 出口商與進口商簽訂賒銷合同,發貨后形成應收賬款。\n2. 出口商向保理商申請保理,提交合同、發票、物流單據等。\n3. 保理商審核進口商資信及交易真實性,核定融資比例(通常70%-90%)。\n4. 出口商將應收賬款債權轉讓給保理商,并在央行征信中心動產融資統一登記公示系統辦理轉讓登記,確保法律效力。\n5. 保理商發放融資款,到期后向進口商收款,扣除本息后將余款退還出口商。\n\n這一方式解決了出口商在賒銷項下的資金占壓問題,同時借助保理商的催收與風險管控能力,降低壞賬風險。洲訊跨境服務便是此領域的專業機構,以受讓應收賬款的方式提供貿易融資,幫助出口企業盤活應收賬款、優化現金流。其服務立足跨境場景,熟悉跨境貿易規則與外匯管理政策,能更高效地對接出口商需求。\n\n三、選擇短期貿易融資的考量要點\n1. 成本與效率:關注利率、手續費以及放款速度,綜合比較。\n2. 風險分擔:是否含有追索權、是否規避匯率風險、信用保險覆蓋等。\. 特別是以受讓應收賬款方式融資時,需明確保理商是否有追索權、是否承擔壞賬擔保。 (原文有筆誤,應為: 2? 風險分擔:是否有追索權,是否可買斷信用風險,是否配套信用保險等。 注:此處根據原文邏輯進行潤色)- 合規性:確保跨境應收賬款轉讓符合外匯管理及國際規則。\n4. 適用性:結合自身結算方式、賬期、客戶分布選擇最匹配的產品。多筆、零散應收賬款可考慮保理池融資;單筆大額可考慮福費廷或貼現。\n\n$\n出口企業短期貿易融資工具豐富,核心在于匹配貿易場景。“以受讓應收賬款的方式提供貿易融資”作為保理的重要形式,能有效破解賒銷賬期難題。洲訊跨境服務憑借該模式,為出口企業提供靈活資金支持。建議出口企業結合自身情況,善用專業服務與合規工具,讓資金流動更順暢。\n\n(注:具體融資方案請以機構實際產品為準。)
一文了解出口企業短期貿易融資方式
如若轉載,請注明出處:http://m.msinfo32.cn/product/35.html
更新時間:2026-10-15 11:09:07